
Que devient un PEA au décès de son titulaire ?
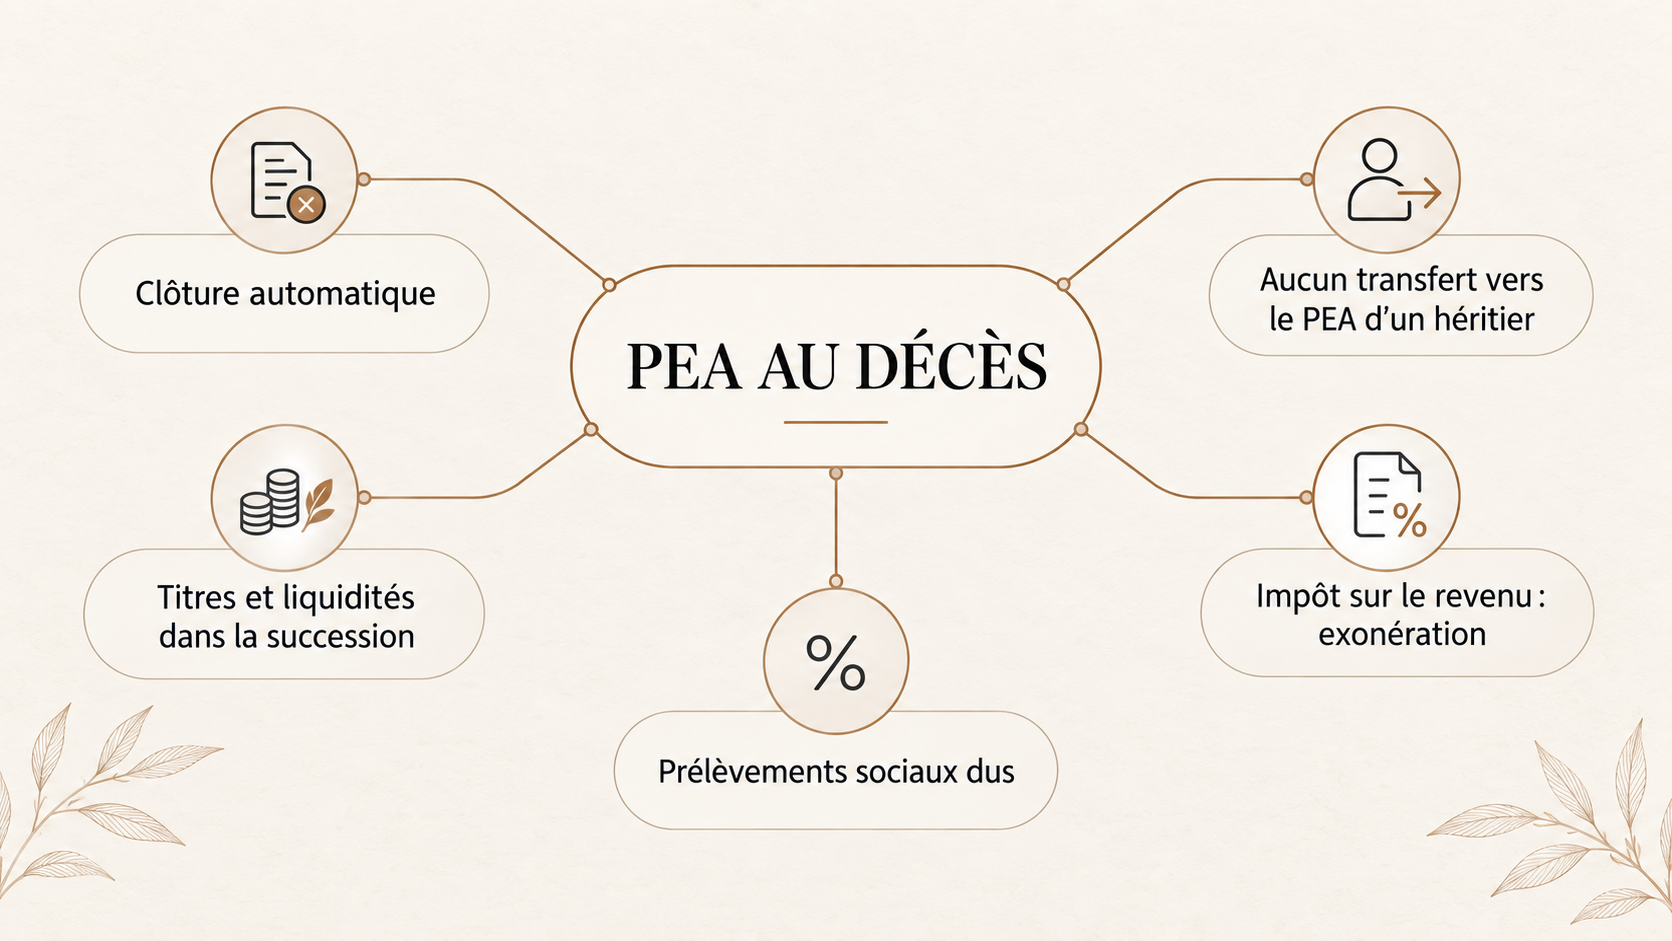
Le plan d’épargne en actions est attaché à la personne de son titulaire. Il ne peut être détenu en indivision ni transmis comme tel à un héritier. Au décès, le PEA est donc clôturé, quelle que soit son ancienneté.
Les titres entrent dans la succession
La clôture du plan ne signifie pas que les actions et parts qu’il contient sont automatiquement vendues. En principe, les titres et les liquidités sont transférés vers un compte ordinaire au nom de la succession, avant leur partage entre les héritiers.
Un héritier ne peut pas faire inscrire directement sur son propre PEA les titres reçus de la succession. Le PEA ne peut accueillir que des titres acquis au moyen des sommes versées sur son compte espèces. Les héritiers peuvent en revanche conserver les titres sur un compte-titres ordinaire ou décider de leur cession dans le cadre du règlement successoral.
Quelle fiscalité pour un PEA au décès ?
Le gain constaté à la clôture du PEA en raison du décès est exonéré d’impôt sur le revenu, y compris lorsque le plan a moins de cinq ans. Les prélèvements sociaux demeurent toutefois dus sur le gain net acquis à la date du décès, selon les règles applicables au plan.
La valeur des titres au jour du décès doit par ailleurs être prise en compte dans l’actif successoral. Elle sert également, en principe, de nouvelle valeur de référence pour calculer la plus-value ou la moins-value lors d’une cession ultérieure par la succession ou les héritiers.
Anticiper les difficultés pratiques
L’établissement gestionnaire doit être informé rapidement et recevoir notamment l’acte de décès ainsi que les justificatifs relatifs aux héritiers ou au notaire chargé de la succession. Lorsque le PEA contient des titres non cotés, des parts sociales peu liquides ou des valeurs difficiles à transférer, la clôture peut prendre du temps.
Pendant cette période, la valeur du portefeuille peut évoluer. Il est donc utile d’identifier sans délai la composition du plan, les droits attachés aux titres et les contraintes prévues par les statuts des sociétés concernées.
Le PEA lui-même ne se transmet pas : ce sont les actifs qu’il contient qui rejoignent la succession. Leur traitement doit être coordonné avec les règles civiles du partage, la fiscalité successorale et les éventuels engagements attachés aux titres.
Sources : Code monétaire et financier ; BOFiP, BOI-RPPM-RCM-40-50 ; AMF, « Succession : les titres détenus par le défunt ne peuvent pas être transférés sur le PEA d’un héritier ».