
Donation investie dans une société : quelle valeur rapporter à la succession ?
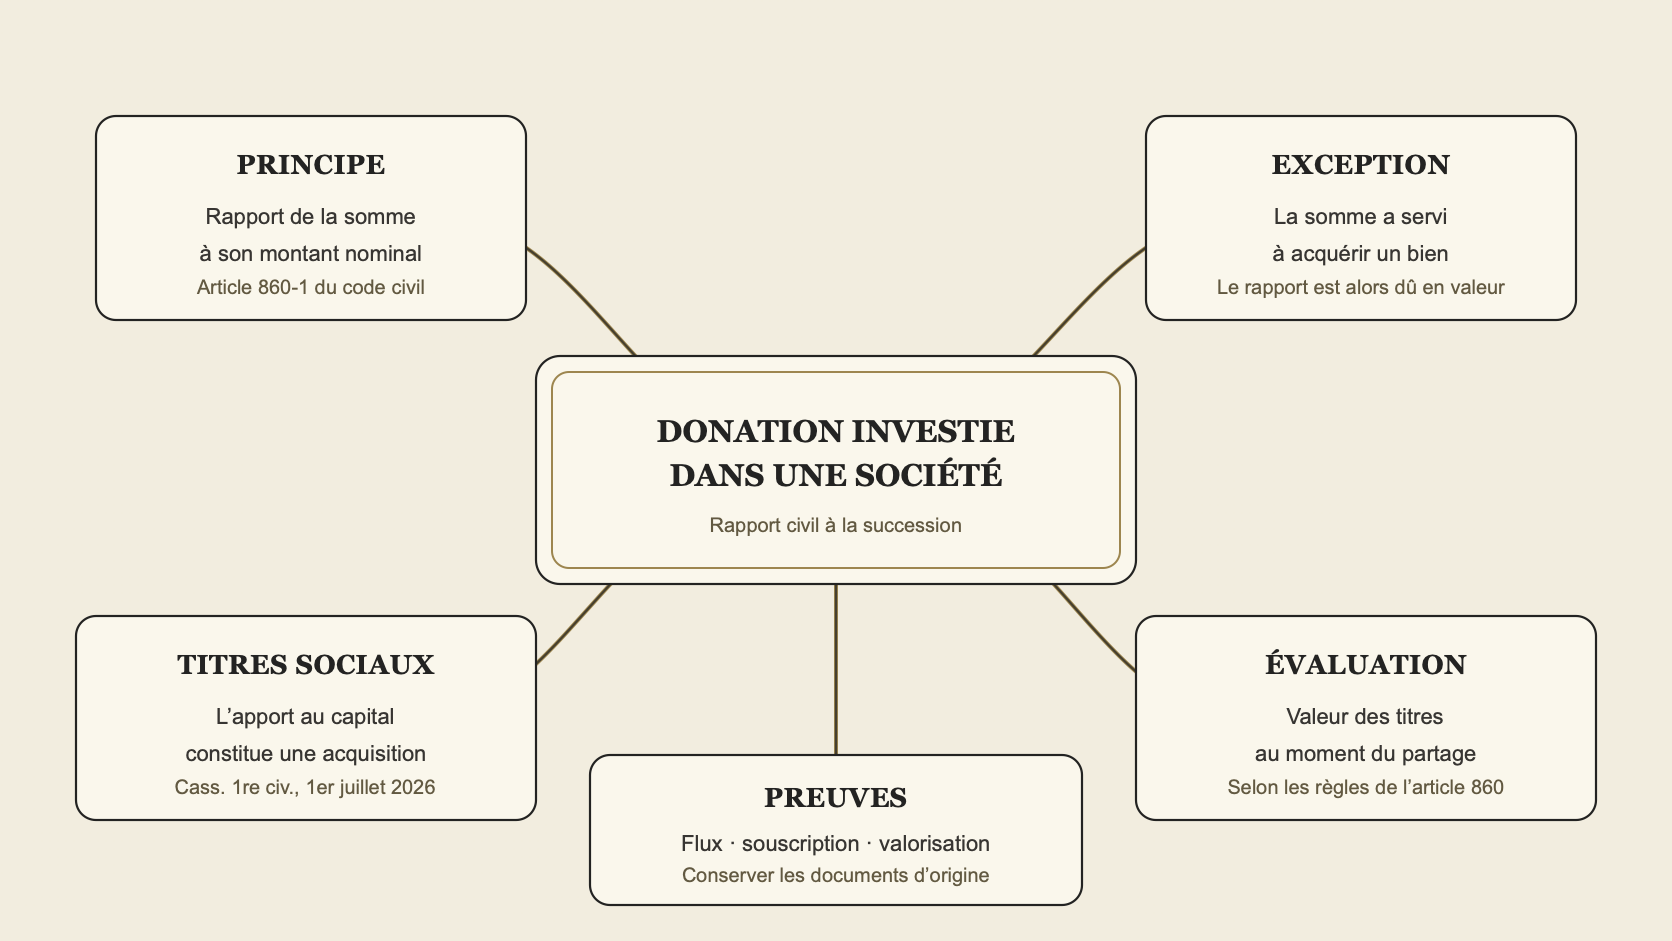
Lorsqu’une somme donnée est investie dans le capital d’une société, son rapport à la succession peut être calculé d’après la valeur des titres reçus, et non d’après le seul montant nominal de la donation. La Cour de cassation l’a logiquement confirmé le 1er juillet 2026 : la souscription de titres en contrepartie d’un apport constitue l’acquisition d’un bien au sens de l’article 860-1 du Code civil.
À quoi sert le rapport d’une donation à la succession ?
Le rapport successoral est un mécanisme civil destiné à rétablir l’égalité entre les héritiers lorsque l’un d’eux a reçu une donation qui n’était pas expressément consentie hors part successorale. il concerne donc les donation consenties en avancement de part successorale (autrefois appelées donations en avancement d’hoirie par opposition aux donations préciputaires). Le rapport ne consiste pas à restituer le bien donné car il s’effectue le plus souvent en valeur et non en nature.
En pratique, le rapport successoral consiste à intégrer à l’actif de la succession une somme représentative de la donation qui avait été consentie : cette somme se trouve intégrée à la part de chaque copartageant, ce qui permet de conserver une égalité entre eux.
Ce mécanisme ne doit pas être confondu avec celui de l’action en réduction : celle-ci a pour objet de vérifier si les transmissions hors parts successorales n’ont pas pour effet de porter atteinte à la part minimale que certains héritiers ont le droit de recevoir dans une succession (essentiellement les enfants), part dénommée réserve héréditaire. L’action en réduction ne vient pas, contrairement au rapport successoral, rétablir une égalité entre les héritiers, mais permet le cas échéant de réduire l’inégalité successorale qui résulte des donations hors parts successorales qui ont été consenties par le défunt.
Attention, le rapport civil est également distinct de la fiscalité de la donation et de la succession. .
Pour anticiper ces effets dans une stratégie de transmission, consultez notre page consacrée au droit du patrimoine.
Quel est le principe pour une donation de somme d’argent ?
L’article 860-1 du Code civil pose un principe simple : le rapport d’une somme d’argent correspond à son montant. Ainsi, une somme de 50 000 euros donnée à un héritier est, en principe, rapportée pour 50 000 euros, même si son pouvoir d’achat a évolué.
Le même texte prévoit toutefois une exception majeure. Lorsque la somme a servi à acquérir un bien, le rapport est dû selon la valeur de ce bien, dans les conditions de l’article 860 du Code civil. Cette règle fait supporter au donataire l’évolution, favorable ou défavorable, de l’investissement réalisé avec les fonds donnés.
La souscription au capital d’une société est-elle une acquisition ?
Dans son arrêt du 1er juillet 2026, la première chambre civile de la Cour de cassation a confirmé que l’apport d’une somme d’argent à une société en contrepartie de l’attribution de parts sociales constitue l’acquisition d’un bien.
La solution ne dépend pas du fait que le donataire ait créé la société ou acquis les titres auprès d’un associé existant. Ce qui importe est qu’en contrepartie des fonds apportés, il ait reçu des droits sociaux présentant une valeur patrimoniale.
Dans l’affaire jugée, la somme donnée avait été utilisée avec d’autres fonds pour constituer le capital social. Cette circonstance n’empêchait pas l’application de l’article 860-1. Il convient donc de rechercher le lien entre les fonds donnés et les titres souscrits, même lorsque le financement est mixte.
Faut-il rapporter la valeur de toute la société ?
Non. La décision ne signifie pas que l’héritier doit rapporter l’intégralité de la valeur de l’entreprise. Il faut identifier les titres acquis grâce à la donation et déterminer la fraction de l’investissement effectivement financée par les fonds donnés.
L’évaluation peut devenir délicate lorsque :
- la donation n’a financé qu’une partie de l’apport initial ;
- le capital a ensuite été augmenté ou réduit ;
- les titres ont été cédés, apportés ou échangés ;
- la société a distribué des dividendes ou accumulé des réserves ;
- le donataire a réalisé des apports complémentaires en numéraire ou en compte courant.
Une expertise financière peut être nécessaire pour isoler la valeur pertinente. La méthode doit tenir compte de la nature de la société, de son activité, de ses actifs, de sa rentabilité, de son endettement et, le cas échéant, des restrictions attachées aux titres.
À quelle date les titres doivent-ils être évalués ?
Le rapport en valeur obéit aux règles de l’article 860 du Code civil. L’analyse tient compte de la valeur au moment du partage, d’après l’état du bien à l’époque de la donation. Cette formule impose de distinguer ce qui résulte de l’évolution normale du bien de ce qui provient de l’activité ou des investissements personnels du donataire.
Dans le contexte d’une société, la distinction est particulièrement sensible. La croissance de la valeur peut être liée au marché, à des actifs détenus par la société ou au travail du donataire dirigeant. Inversement, une perte de valeur peut résulter d’un retournement économique ou de décisions de gestion. Une évaluation juridique et financière circonstanciée est donc indispensable.
Quelles preuves faut-il conserver ?
Plus le temps séparant la donation du décès est long, plus la traçabilité devient importante. Le dossier devrait notamment contenir :
- l’acte de donation ou le don manuel déclaré ;
- les relevés bancaires établissant le versement et l’emploi des fonds ;
- les statuts constitutifs ou le bulletin de souscription ;
- les procès-verbaux d’augmentation de capital ;
- la table de capitalisation et le registre des mouvements de titres ;
- les comptes annuels et documents permettant de valoriser la société.
En l’absence de preuve directe, la chronologie des mouvements financiers et des actes sociaux peut devenir centrale. Un mélange des fonds personnels et donnés sur un même compte complique la démonstration.
Comment anticiper le risque de conflit entre héritiers ?
Le donateur peut préciser dans l’acte si la donation est faite en avancement de part successorale ou hors part successorale, dans les limites de la quotité disponible. Une donation-partage peut également figer certaines valeurs selon son régime propre, à condition d’être correctement structurée.
Lorsque la transmission vise une entreprise familiale, il est utile de coordonner le droit des successions, le droit des sociétés et la fiscalité. Les statuts, le pacte d’associés, les clauses d’agrément et les modalités de gouvernance doivent rester cohérents avec l’acte de donation.
La détention de titres au décès appelle aussi des vérifications propres à chaque enveloppe ou support.
À retenir
Une donation de liquidités reste en principe rapportable pour son montant nominal. Mais si les fonds ont servi à souscrire ou acquérir des titres sociaux, la valeur de ces titres peut devenir la référence du rapport. La décision du 1er juillet 2026 renforce l’importance de la traçabilité des fonds et d’une évaluation rigoureuse au moment du partage.