
Quel régime matrimonial choisir et peut-on en changer après le mariage ?
Le régime matrimonial détermine la propriété des biens des époux, leurs pouvoirs pour les administrer, l’étendue de leur responsabilité à l’égard des dettes et les conséquences patrimoniales d’un divorce ou d’un décès. Son choix ne constitue donc pas une simple formalité accomplie avant le mariage : il organise durablement les relations financières du couple.
Il n’existe pourtant pas de régime idéal dans l’absolu. La solution adaptée dépend de la profession de chacun, de la composition du patrimoine, de l’existence d’enfants d’une précédente union et du degré de protection recherché pour le conjoint. Surtout, ce choix n’est pas irréversible : les époux peuvent ultérieurement modifier leur régime ou en changer entièrement.
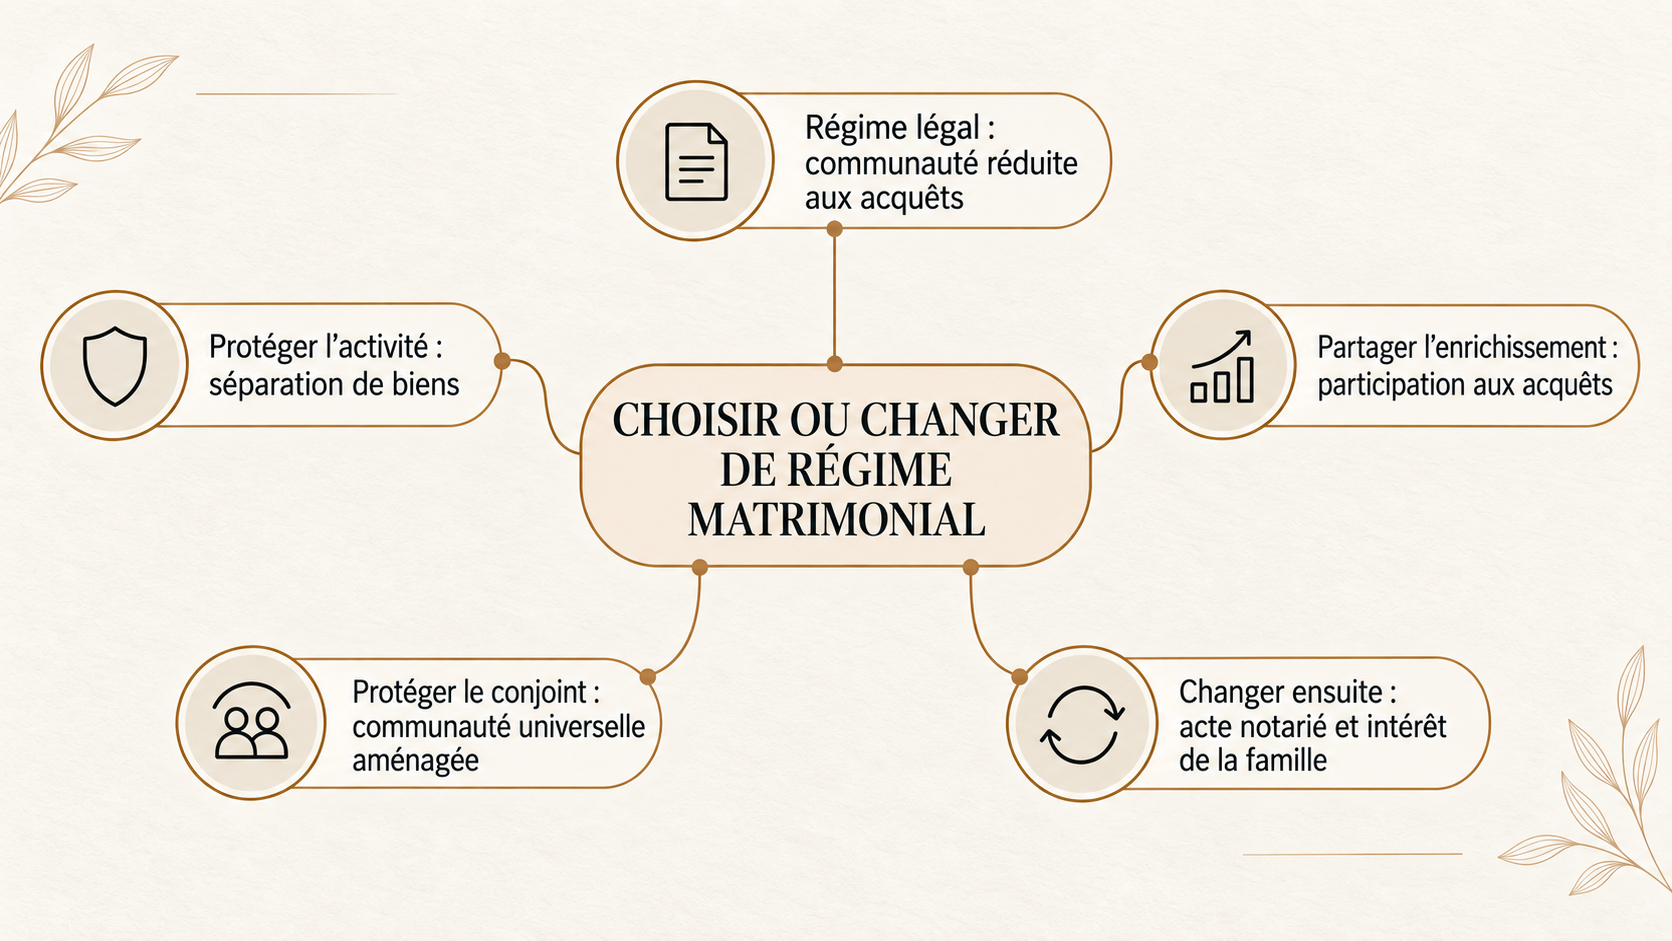
Sans contrat de mariage, la communauté réduite aux acquêts s’applique
À défaut de contrat conclu devant notaire, les époux sont automatiquement soumis au régime légal de la communauté réduite aux acquêts.
Dans ce régime, chacun conserve en principe les biens qu’il possédait avant le mariage ainsi que ceux qu’il reçoit pendant l’union par donation ou succession. Ces biens demeurent propres. À l’inverse, les revenus professionnels et les biens acquis à titre onéreux pendant le mariage entrent généralement dans la communauté, même lorsque l’achat a été financé par les revenus d’un seul époux.
Ce régime convient souvent aux couples qui souhaitent construire ensemble un patrimoine sans organiser une séparation complète de leurs intérêts. Lors de la dissolution du mariage, chacun a en principe vocation à recevoir la moitié de l’actif commun après règlement des comptes entre les patrimoines propres et la communauté.
Cette simplicité apparente ne doit toutefois pas masquer la question du passif. Une dette contractée par un époux pendant le mariage peut, selon sa nature, permettre au créancier d’atteindre certains biens communs. Des protections particulières existent notamment pour les emprunts et les cautionnements souscrits sans le consentement exprès du conjoint, mais le régime légal ne réalise pas une séparation générale des risques professionnels.
La séparation de biens : préserver l’autonomie des patrimoines
Sous le régime de la séparation de biens, chaque époux conserve l’administration, la jouissance et la libre disposition de ses biens personnels. Il reste également seul tenu de ses dettes personnelles, sous réserve notamment de la solidarité prévue pour les dépenses d’entretien du ménage et d’éducation des enfants.
Ce régime est fréquemment choisi lorsque l’un des époux exerce une activité entrepreneuriale ou une profession exposée à un risque financier, lorsque les patrimoines initiaux sont très différents ou en présence d’enfants issus d’unions précédentes.
La séparation de biens n’interdit pas de réaliser des acquisitions communes. Les époux peuvent acheter ensemble leur résidence principale ou un autre bien, qui leur appartient alors en indivision selon les proportions indiquées dans l’acte. Il est essentiel que ces proportions correspondent autant que possible au financement réel et que chacun conserve les justificatifs de ses apports et remboursements.
Ce régime ne constitue cependant pas une protection absolue. Un époux qui se porte caution des engagements professionnels de son conjoint ou qui consent une sûreté sur l’un de ses biens s’expose volontairement aux poursuites. La séparation de biens peut également créer un déséquilibre lorsque l’un des époux réduit durablement son activité pour s’occuper de la famille tandis que l’autre constitue seul l’essentiel du patrimoine.
La participation aux acquêts : séparer pendant le mariage, partager l’enrichissement à la fin
La participation aux acquêts est un régime mixte. Pendant le mariage, elle fonctionne comme une séparation de biens : chaque époux demeure propriétaire de son patrimoine et le gère librement.
À la dissolution du régime, par divorce, changement de régime ou décès, l’enrichissement net réalisé par chacun pendant le mariage est calculé. L’époux qui s’est le moins enrichi dispose alors, en principe, d’une créance correspondant à la moitié de la différence entre les acquêts nets des deux époux.
Cette solution peut concilier autonomie professionnelle et partage de l’enrichissement créé pendant la vie commune. Elle suppose toutefois de pouvoir reconstituer et valoriser les patrimoines initial et final. En présence d’une entreprise, d’actifs dont la valeur fluctue ou d’opérations patrimoniales nombreuses, sa liquidation peut devenir complexe et faire naître une mportante créance difficile à régler immédiatement.
La communauté universelle : mettre en commun l’essentiel du patrimoine
Dans une communauté universelle, les biens présents et à venir des époux sont en principe réunis dans une masse commune, sous réserve des biens propres par nature et des exclusions prévues par le contrat ou par l’auteur d’une libéralité. Corrélativement, la communauté supporte en principe les dettes présentes et futures.
Ce régime est souvent envisagé pour renforcer la protection du conjoint survivant. Il peut être assorti d’une clause d’attribution intégrale permettant au survivant de recueillir toute la communauté au premier décès, sans ouverture d’un partage de cette masse avec les héritiers.
Cette organisation doit être examinée avec une particulière prudence en présence d’enfants, surtout lorsqu’ils ne sont pas communs aux deux époux. Une attribution intégrale peut reporter leur accès au patrimoine jusqu’au décès du second conjoint et les enfants non communs disposent, dans certaines conditions, d’une action en retranchement contre les avantages matrimoniaux excédant la quotité disponible entre époux. La mise en commun des dettes constitue également un risque qui doit être apprécié avant l’adoption de ce régime.
Comment choisir le régime
adapté ?
Le choix doit partir de la situation concrète du couple et non d’une préférence abstraite pour la mise en commun ou l’indépendance. Plusieurs questions sont déterminantes :
- l’un des époux exerce-t-il ou envisage-t-il d’exercer une activité
professionnelle à risque ? - quels biens chacun possède-t-il avant le mariage et quelle est leur
origine ? - le couple souhaite-t-il partager à égalité l’enrichissement
constitué pendant l’union ? - existe-t-il des enfants d’une précédente union ?
- quelle protection veut-on assurer au conjoint en cas de décès ?
- les époux détiennent-ils une entreprise, des titres de société ou
des biens immobiliers ? - une mobilité internationale est-elle envisagée ?
Le contrat de mariage permet en outre d’aménager un régime plutôt que de choisir un modèle entièrement standardisé. Une séparation de biens peut, par exemple, comporter une société d’acquêts limitée à certains biens. Un régime communautaire peut prévoir des clauses de préciput, d’attribution ou de partage inégal destinées à protéger le conjoint survivant.
Le contrat doit être reçu par un notaire avant la célébration du mariage. Le certificat délivré par le notaire est remis à l’officier d’état civil. Quel que soit le régime choisi, les règles impératives du régime primaire demeurent applicables, notamment la contribution aux charges du mariage, la protection du logement familial et, dans certaines limites, la solidarité pour les dettes ménagères.
Peut-on changer de régime matrimonial après le mariage ?
Oui. Depuis 2019, aucun délai minimal de mariage n’est plus exigé.
Les époux peuvent modifier une clause de leur contrat ou changer entièrement de régime à tout moment, à condition d’agir d’un commun accord et dans l’intérêt de la famille.
Un changement peut notamment devenir opportun à l’occasion de la création ou de la cession d’une entreprise, de l’arrivée d’enfants, d’une recomposition familiale, d’un accroissement important du patrimoine ou de la préparation de la retraite et de la succession.
Quelle procédure faut-il suivre ?
Le changement est obligatoirement constaté par un acte notarié. Lorsque l’opération le nécessite, cet acte doit, à peine de nullité, contenir la liquidation du régime antérieur. Tel est généralement le cas pour passer d’une communauté à une séparation de biens : il faut identifier les biens communs, régler les récompenses éventuelles, puis attribuer ou partager les actifs.
Les personnes qui avaient été parties au contrat initial et les enfants majeurs de chaque époux doivent être personnellement informés du projet. Les créanciers sont avertis par la publication d’un avis sur un support habilité à recevoir des annonces légales. Tous disposent d’un délai de trois mois pour former opposition.
La présence d’enfants mineurs n’impose plus, à elle seule, une homologation judiciaire. Toutefois, si le notaire estime que le changement compromet gravement les intérêts patrimoniaux d’un enfant mineur placé sous l’administration légale, il peut saisir le juge des tutelles. Des règles particulières s’appliquent également lorsqu’un enfant ou l’un des époux fait l’objet d’une mesure de protection juridique.
En cas d’opposition d’un enfant majeur, d’une personne partie au contrat ou d’un créancier, l’acte doit être homologué par le tribunal judiciaire du domicile des époux. Le juge vérifie alors que la modification répond à l’intérêt de la famille et ne porte pas une atteinte illégitime aux intérêts en présence. La représentation par avocat est nécessaire dans cette procédure.
À quelle date le changement produit-il effet ?
Entre les époux, le changement prend effet à la date de l’acte notarié ou, lorsqu’une homologation est nécessaire, à la date du jugement.
À l’égard des tiers, il devient en principe opposable trois mois après que la modification a été mentionnée en marge de l’acte de mariage. Il peut néanmoins être opposé plus tôt à un tiers si les époux l’ont expressément informé de leur nouveau régime dans l’acte conclu avec lui.
Le changement ne doit jamais être utilisé pour organiser frauduleusement l’insolvabilité d’un époux. Même lorsqu’ils n’ont pas formé opposition dans le délai de trois mois, les créanciers peuvent exercer une action pour fraude à leurs droits dans les conditions de l’action paulienne.
Combien coûte un changement de régime matrimonial ?
Le coût dépend principalement de l’étendue de la modification et de la composition du patrimoine. Il peut comprendre les émoluments et débours du notaire, le coût de l’annonce légale, les droits et taxes liés aux opérations réalisées, les formalités de publicité foncière lorsqu’un immeuble est concerné et, si l’ancien régime doit être liquidé, les frais afférents au partage et aux transferts de propriété.
Lorsque l’intervention du tribunal est nécessaire, les honoraires d’avocat s’ajoutent à ces frais. Un changement limité à l’ajout d’une clause peut donc rester relativement simple, tandis que le passage d’une communauté importante à une séparation de biens peut entraîner un coût substantiel. Une estimation préalable doit être demandée avant d’arrêterdéfinitivement l’opération.
À retenir
Le régime matrimonial doit être choisi en fonction du projet de vie, du risque professionnel, de la composition familiale et des objectifs de transmission. La communauté réduite aux acquêts organise le partage du patrimoine constitué pendant le mariage ; la séparation de biens privilégie l’autonomie ; la participation aux acquêts cherche un équilibre entre ces deux logiques ; la communauté universelle renforce la mise en commun et peut protéger davantage le conjoint survivant.
Ce choix peut évoluer. Un changement ultérieur est possible à tout moment, mais il exige une analyse globale de ses conséquences civiles, successorales, fiscales et professionnelles. L’objectif n’est pas seulement de choisir un nouveau régime : il est de construire une organisation patrimoniale cohérente pour l’ensemble de la famille.
Sources juridiques
- Article 1394 du Code civil : forme notariée du contrat de mariage.
- Article 1397 du Code civil : modification et changement du régime
matrimonial. - Articles 1400 à 1527 du Code civil : régimes communautaires.
- Articles 1536 à 1543 du Code civil : séparation de biens.
- Article 1569 du Code civil : participation aux acquêts.
- Articles 1300 à 1303 du Code de procédure civile : procédure de changement de
régime matrimonial.